

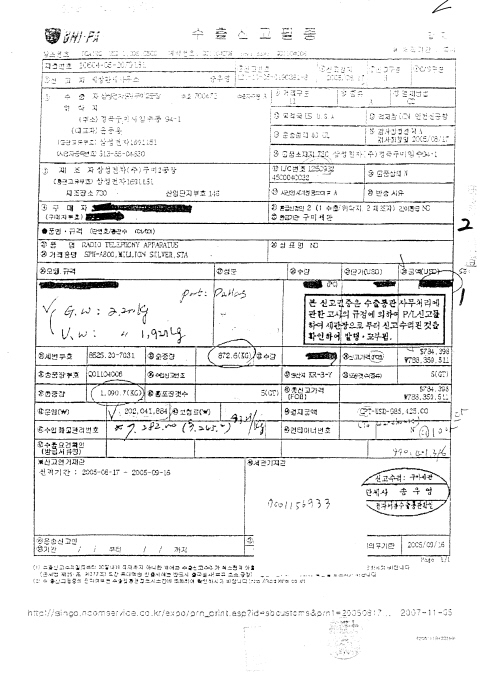
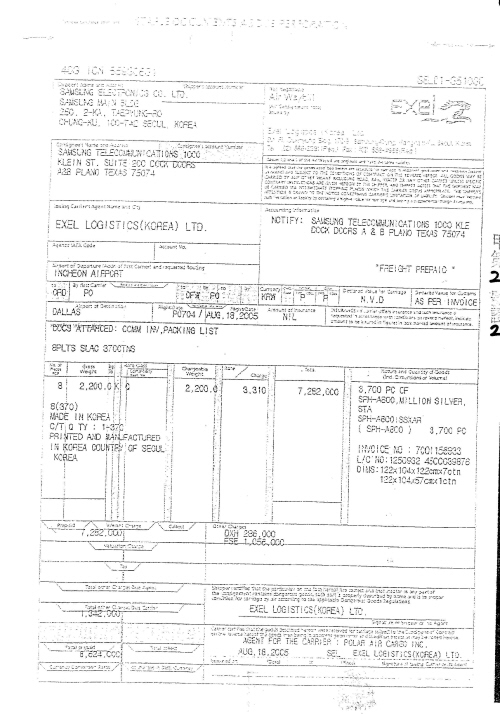
삼성전자는 고소장에서 2005년 8월 17일 자신들이 관세청에 신고한 수출신고필증과 운송회사로부터 받은 항공화물운송장의 사본을 각각 제시하면서 두 서류는 동일한 거래에 관한 것이며, 전자에 적힌 운임은 신고편의를 위한 임의의 숫자일 뿐이고 뒤에 있는 숫자가 실제 운임이라고 주장했다. 전자의 운임은 약 2억원, 후자는 860만 원 정도다. 삼성전자의 주장이 맞다면 관세청 수출신고필증에 적힌 운임은 실제 운임보다 엄청나게 부풀려진 셈이다.
그래서 <프레시안>은 소송의 발단이 된 기사를 작성하면서, 관세청 자료에 대한 분석을 의뢰했던 박중석 ITMI 대표에게 소장의 내용을 전달하고, 의견을 물었다.
소장을 접한 박 대표는 "삼성전자 측이 소장의 논거로 제시한 자료가 논거로서 부적절하다"는 의견을 밝혔다. 수출신고필증 상의 거래와 항공화물운송장의 거래가 동일한 거래가 아니라는 것이다. 박 대표는 "두 거래가 동일한 거래라면 신용장(L/C) 번호가 같아야 하는데 이 번호가 서로 다르다. 따라서 동일한 거래라고 볼 수 없다"고 밝혔다. 그리고 이런 내용이 담긴 글을 <프레시안>에 보내왔다.
소장 내용 가운데 박 대표는 특히 아래의 대목을 문제 삼았다.
"…수출신고필증(갑제2호증의 1참조) 상의 운임은 202,041,884원으로 기재돼 있으나, 실제로 지불된 운임은 송장(선하증권, 갑제2호증의 2참조) 상의 Total prepaid라 기재된 8,624,000원으로 이 금액이 세금계산서가 발행되어 지급된 금액(운임)이다.…"
이런 문장이 논리적으로 성립하려면, "수출신고필증(갑제2호증의 1참조)"과 "송장(선하증권, 갑제2호증의 2참조)"가 같은 거래에 관한 것이어야 한다. 그런데 그렇지 않다는 게 박 대표가 제시한 판단이다.
삼성전자가 제출한 소장에 등장하는 수출신고필증(갑제2호증의 1, 甲第2號 證1)과 송장(선하증권, 갑제2호증의 2, 甲第2號 證2)에 각각 기재된 L/C(Letter of Credit, 신용장) 번호가 서로 다르다는 것. 수출신고필증 상의 L/C번호는 1250932 4500040032, 송장의 L/C 번호는 1250932 4500039876으로 앞자리의 숫자는 같지만 뒷자리의 숫자는 다르다. 박 대표는 "수출신고번호는 개인의 주민등록번호처럼 관세청에 신고된 수출신고서에 부여된 유일한 것"이라며 동일한 거래라면 L/C 번호가 다를 수 없다고 지적했다. 따라서 이 두 서류는 서로 다른 거래에 관한 것이라는 설명이다.
그렇다면, 삼성전자가 소장에서 제시한 논리는 성립할 수 없다. 서로 다른 거래에 관한 서류를 근거로, 같은 거래에 대해 지급된 실제 운임이 얼마인지를 설명할 수는 없기 때문이다.
이어 박 대표는 수출신고필증(갑제2호증의 1, 甲第2號 證1)에 기재된 수출품의 수량과 항공화물운송장(AWB)에 기재된 수량이 서로 다르다는 점도 이상한 대목으로 꼽았다. 삼성전자가 소장에 첨부한 '甲第2號 證2' 문서가 삼성전자가 제출한 소장에는 '송장(선하증권)'이라고 적혀 있다. 반면 박 대표는 같은 문서를 '항공화물운송장'이라고 표현했다.
삼성전자가 제출한 수출신고필증(갑제2호증의 1, 甲第2號 證1)에는 '수출품 수량'에 관한 란이 지워져 있다. 하지만 박 대표는 지난해 <프레시안>이 분석을 의뢰했던 관세청 자료와 대조한 결과, 해당 란에 입력된 값이 '2500개'라고 확인했다. 반면 화물운송장에는 3700개로 표시돼 있다. 항공화물운송장의 수출물량이 수출신고필증의 수출물량보다 1200개가 많은 것이다.
이런 결과를 접한 한 관세사는 "수출신고필증에 기재된 수량이 항공화물운송장에 적힌 수량보다 많은 경우가 있다. 그러나 그 반대의 경우는 있을 수 없다. 실제로 그렇다면, 납득하기 힘든 일이다"라고 밝혔다.
박 대표는 또 수출신고필증에는 수출자 상호가 '삼성전자 구미2공장', 주소는 '경북 구미시'으로 되어있는 반면, 항공화물운송장(AWB)에는 송하인 상호가 SAMSUNG ELECTRONICS CO. LTD. 주소는 서울시 태평로로 돼 있다고 지적했다.
<프레시안>은 일단 박중석 대표의 의견을 공개하기로 했다. 공개적인 토론을 통해서 의구심을 풀어가는 게 바람직하다는 판단 때문이다. 따라서 박 대표의 글에 대해 삼성전자 측이 반론 혹은 해명문을 보낸다면, <프레시안>은 박 대표의 글과 똑같은 비중으로 게재할 방침이다. <편집자>
수출신고번호는 개인의 주민등록번호처럼 관세청에 신고된 수출신고서에 부여된 유일한 것입니다. L/C(Letter of Credit, 신용장)번호와 항공화물운송장(AWB, Airwaybill)번호 역시 그렇습니다.
따라서 수출신고번호와 L/C번호와 항공화물운송장(AWB)번호는 각각 유일합니다. 같은 번호를 가진 다른 수출신고필증들과 L/C들과 항공화물운송장(AWB)들은 존재할 수 없습니다. 이런 전제 아래 다음과 같이 분석하였습니다.
결론부터 말씀드리면, 필자는 이번 소송에서 원고(삼성전자)가 증거로 제출한 甲第2號 證2(갑제2호 증2, AWB) 및 이에 대한 해명이 甲第2號 證1(갑제2호 증1, 수출신고필증)에 기재된 운임을 지불하지 않았다는 증거가 될 수 없다고 판단합니다.
甲第2號 證1은 2005년 08월 17일 구미세관에 전자신고된 수출신고필증입니다. 여기에 기재된 수출신고번호는 121-10-05-0190381-8입니다. 여기에 적혀 있는 L/C번호는 1250932 4500040032입니다.
甲第2號 證2는 甲第2號 證1에 기재된 운임처럼 과다한 운송비를 지불하지 않았다는 증빙자료로 제출한 것으로 보입니다. 이는 2005년08월18일 EXEL LOGISTICS(KOREA) LTD에서 발행되었다고 하는 항공화물운송장(AWB)입니다. 여기에 적혀 있는 L/C번호는 1250932 4500039876입니다.
甲第2號 證2가 甲第2號 證1에 대한 근거가 되기 위해서는 甲第2號 證1와 甲第2號 證2에 적혀 있는 L/C번호가 동일해야 합니다. 그러나 앞에서 보듯이 서로 다릅니다.
원고가 제시한 수출신고필증과 항공화물운송장(AWB), 즉 甲第2號 證1과 甲第2號 證2는 서로 관련성이 없다고 판단됩니다.
따라서 甲第2號 證2가 甲第2號 證1에 대한 근거가 될 수 없다고 판단됩니다.
이밖에도 특이한 대목은 더 있습니다. 甲第2號 證2와 甲第2號 證1에 기재되어 있는 수출품 SPH-A800의수량이 3700개와 2500개로 서로 다릅니다.
甲第2號 證2에는 총포장 개수가 8CTN(수출선적 단위)인데, 甲第2號 證1에는 5CTN으로 돼 있습니다.
그리고 甲第2號 證1, 수출신고필증은 수출자 상호가 '삼성전자 구미2공장', 주소는 '경북 구미시'으로 되어있습니다. 그러나 甲第2號 證2, 항공화물운송장(AWB)에는 송하인 상호가 SAMSUNG ELECTRONICS CO. LTD. 주소는 서울시 태평로로 돼 있습니다.
|
|



전체댓글 0